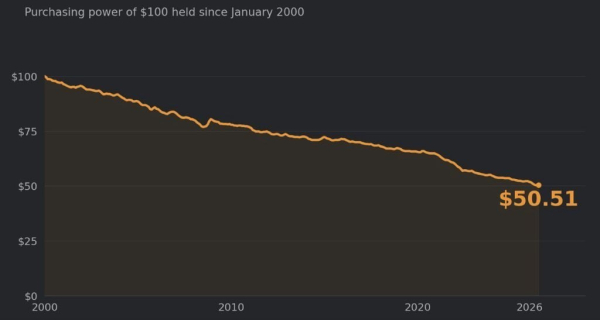
За 26 лет доллар США потерял почти 50% покупательной способности. То, что в 2000 году можно было купить за $1000, в 2026 году уже стоит около $1940. В то же время гривна за этот же период обесценилась гораздо сильнее. С 2000 года по август 2026 года ее покупательная способность упала в 18,8 раза. Об этом пишет финансовый аналитик Андрей Шевчишин.

► Читайте телеграмм-канал «Минфина»: главные финансовые новости
Обесценивание и инфляция — не одно и то же
По словам аналитика, когда речь идет о падении покупательной способности, важно не путать обесценивание денег и накопленную инфляцию.
Инфляция указывает, как выросли цены.
Обесценивание денег показывает, сколько покупательной силы потеряла валюта.
«Например, если цены выросли в 18,8 раза, это не означает, что гривня «обесценилась на 1880%». Это значит, что на ту же сумму теперь можно купить примерно в 18,8 раза меньше товаров и услуг.
Иными словами, 1000 грн в 2000 году по покупательной способности соответствуют примерно 18 756 грн в августе 2026 года. А 1000 грн, которые просто лежали наличными, сохранили всего около 5,3% своей первоначальной покупательной силы.
Поэтому корректнее говорить так: цены выросли в 18,8 раза, а покупательная способность гривны упала примерно на 94,7%”, — пишет Шевчишин.
Что произошло с гривной
Если в 2000 году определенный набор товаров и услуг стоил 1000 грн, то в августе 2026 для его покупки потребовалось бы уже около 18 756 грн.
Это означает, что простое хранение денег без инструментов защиты от инфляции фактически приводит к потере реальной стоимости.
Почему деньги должны работать
Главный вывод из этой динамики прост: деньги должны работать.
Сохранять сбережения под подушкой или под матрасом означает постепенно терять их покупательную способность из-за инфляции.
На коротких интервалах, особенно в периоды шоков, валюта может давать ощутимую защиту и даже существенный доход за счет девальвации гривны.
Но на более длинных горизонтах банковские депозиты и гривневые ОВГЗ могут обеспечивать более высокую доходность, чем простое хранение наличных денег.
Что показывает пример с депозитом
Если бы в 2000 году 1000 грн не просто хранить наличными, а разместить на депозите и регулярно пролонгировать вклад, накопленная сумма могла составлять около 36 850 грн.
А при переходе с 2015 года в гривневые ОВГЗ результат мог бы быть еще выше.
В то же время с 2014 года доходы по банковским вкладам облагаются налогом, поэтому расчет по депозитам требует корректировки на налоги.
Однако это не меняет главный вывод: инфляция обесценивает деньги, если они не работают.
- Доллар