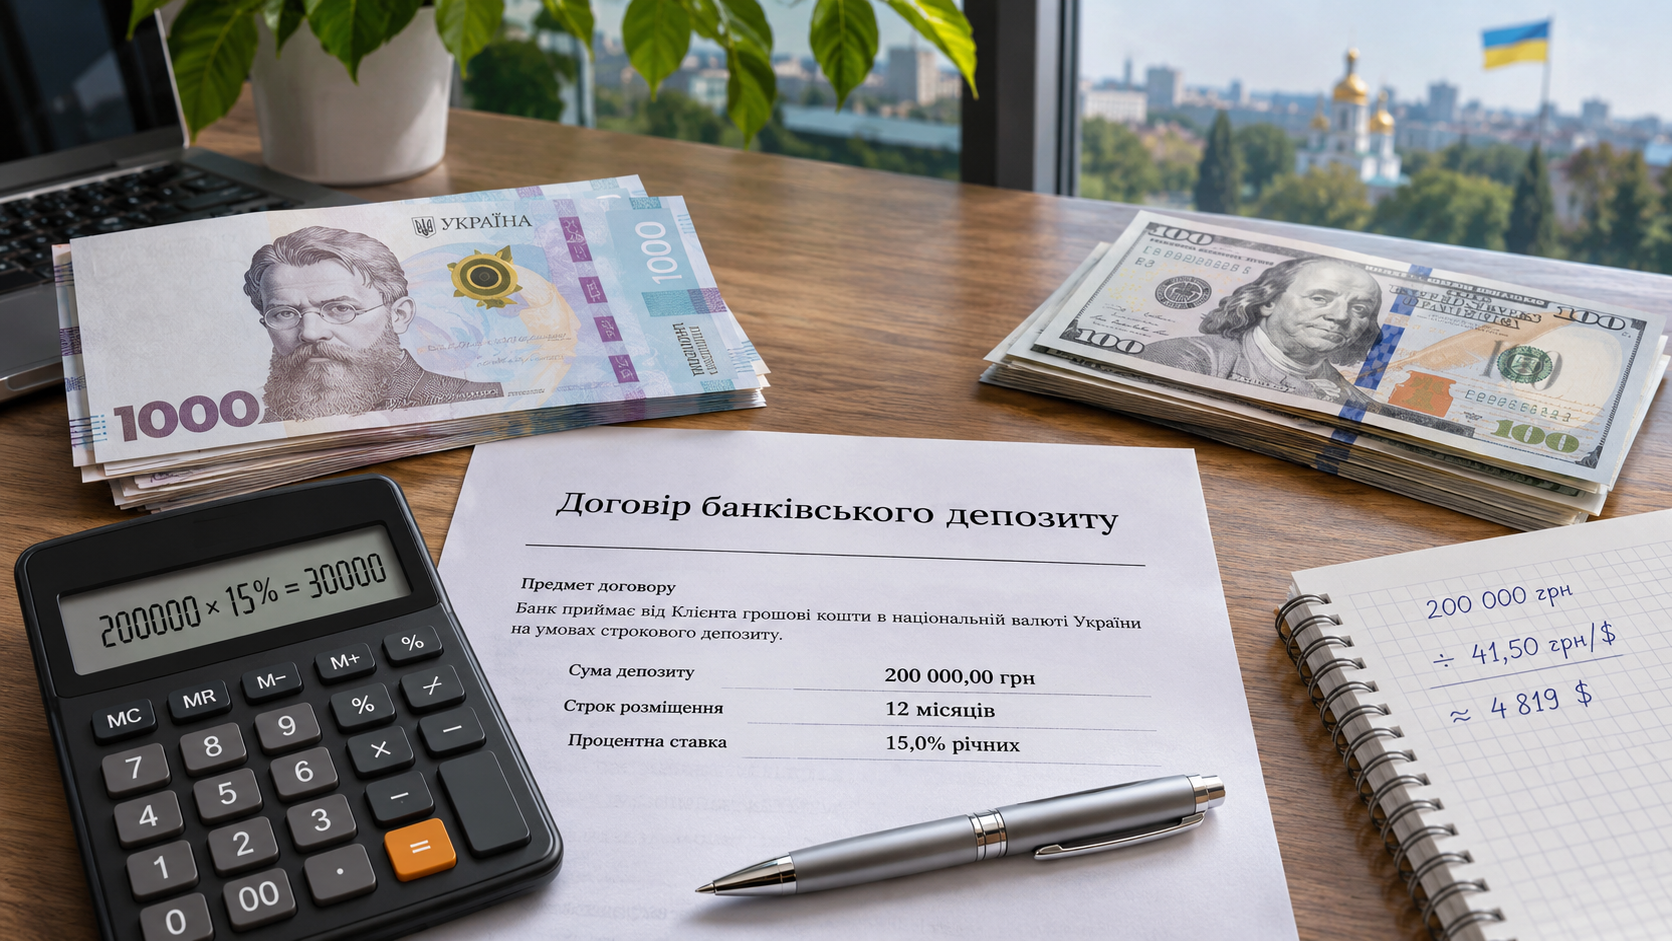
Вибір між гривневим депозитом і купівлею доларів насправді зводиться не до питання «що надійніше», а до конкретного розрахунку. Депозит має заздалегідь відому ставку, проте частину процентів забирають податки. Валюта сама по собі процентів не приносить, зате може подорожчати відносно гривні настільки, що перекриє депозитний дохід, повідомляє vv.com.ua.
Для людини, яка планує зберігати гроші 6–12 місяців, головним показником стає точка беззбитковості. Треба визначити, наскільки має зрости долар за цей період, щоб результат від обміну гривні на валюту виявився кращим за чистий дохід банківського вкладу. Актуальні пропозиції банків зручно окремо зіставити в матеріалі про депозити з найвищими ставками 2026 року.
Чому депозитна ставка не дорівнює реальному доходу
Банк може рекламувати депозит під 14%, 15% або 16% річних, але вкладник не отримує весь нарахований процентний дохід. Проценти за банківськими вкладами фізичних осіб оподатковуються ПДФО за ставкою 18%, а також військовим збором за ставкою 5%. Загальне податкове навантаження на проценти становить 23%.
Саме банк виступає податковим агентом. Вкладнику не потрібно самостійно щомісяця перераховувати ці податки: фінансова установа утримує їх із процентного доходу.
Наприклад, є 100 000 грн і депозит зі ставкою 15% річних без капіталізації. За рік банк нарахує 15 000 грн процентів. Після 23% податків чистий дохід становитиме 11 550 грн, а загальна сума наприкінці строку — 111 550 грн.
| Показник | Депозит 15% річних |
|---|---|
| Початкова сума | 100 000 грн |
| Нараховані проценти | 15 000 грн |
| ПДФО та військовий збір | 3 450 грн |
| Чистий дохід | 11 550 грн |
| Сума після року | 111 550 грн |
| Реальна номінальна дохідність після податків | 11,55% |
Отже, дохідність депозиту потрібно порівнювати з валютним результатом не за цифрою 15% у банківській рекламі, а за чистими 11,55%.
Кожен процентний пункт депозитної ставки має меншу вагу після оподаткування: зі 100 грн нарахованих процентів вкладник фактично залишає 77 грн.
Ширше порівняння доступних способів зберігання капіталу є в матеріалі про те, куди вкласти гроші у 2026 році.
Як заробляє власник валюти
З купівлею валюти механіка протилежна. Куплені готівкові долари не генерують процентного доходу. Фінансовий результат з’являється тільки тоді, коли долар дорожчає відносно гривні, а власник продає його за вищим курсом.
Є ще одна деталь, яку легко пропустити: валютний спред. Банк або обмінний пункт продає долар дорожче, ніж купує його у клієнта. Тому навіть незмінний ринковий курс означає невеликий мінус для людини, яка спочатку купила валюту, а потім вирішила одразу продати її назад.
Під час порівняння потрібно враховувати:
- курс продажу долара в день купівлі;
- курс купівлі долара банком у майбутньому;
- різницю між цими двома курсами;
- строк зберігання грошей;
- чисту ставку альтернативного гривневого депозиту;
- можливі витрати на зберігання або переведення готівки.
Експертна логіка проста: порівнювати депозит із курсом НБУ недостатньо. Реальна валютна операція відбувається за курсами купівлі та продажу конкретного банку або обмінного пункту.
Саме тому прогноз «долар подорожчає на 10%» ще не означає автоматичного прибутку в 10%. Частину руху курсу може забрати спред.
Наскільки має зрости долар, щоб обігнати депозит
Найкорисніший розрахунок для вибору депозит чи долар можна зробити навіть без прогнозування конкретного курсу.
Уявімо, що 100 000 грн розміщуються на річному депозиті під 15%. Як уже підраховано, після податків вклад принесе 11,55%. Отже, валютна альтернатива повинна забезпечити більше 11,55% чистого приросту в гривневому еквіваленті.
Припустимо, долар купили умовно по 45,80 грн. На 100 000 грн можна отримати приблизно 2183 долари.
Щоб наприкінці року ці долари коштували понад 111 550 грн, банк має купувати валюту приблизно дорожче 51,10 грн за долар. Ідеться саме про курс купівлі валюти банком у клієнта, а не курс продажу на табло.
- Початкова сума становить 100 000 грн.
- Депозит під 15% дає близько 111 550 грн після податків.
- Купівля долара по 45,80 грн дає близько 2183 доларів.
- Для отримання 111 550 грн ці 2183 долари потрібно продати приблизно по 51,10 грн.
- Якщо курс викупу буде нижчим, у цьому сценарії депозит виявиться прибутковішим.
При депозитній ставці 16% чистий річний результат без урахування капіталізації становить приблизно 12,32%. Валюті потрібно подорожчати ще сильніше, щоб випередити такий вклад.
Чим вища депозитна ставка, тим більша девальвація гривні потрібна для перемоги готівкового долара.
Для практичної операції має значення саме курс конкретного банку. Окремо описано, як перевести гривню в долари та яку різницю створюють способи обміну.
Коли гривневий депозит виглядає сильніше
Депозит має перевагу в періоди, коли гривня знецінюється повільніше, ніж чиста ставка за вкладом. Якщо депозит після податків дає 11–12%, а долар за рік додає лише 5–7%, різниця залишається на користь вкладника.
Є й фактор передбачуваності. Ставка фіксується в договорі, тому можна приблизно порахувати майбутню суму вже в день відкриття вкладу. Для планування великої покупки через 6 або 12 місяців це суттєва перевага.
Депозит частіше підходить, коли:
- майбутні витрати заплановані у гривні;
- гроші точно не знадобляться до завершення строку;
- ставка достатньо висока навіть після податків;
- очікуване послаблення гривні менше чистої депозитної дохідності;
- потрібен прогнозований результат без спроб вгадувати валютний курс.
Важливо читати умови договору. Максимальна ставка нерідко передбачає відсутність дострокового розірвання, обмеження на поповнення або виплату процентів лише наприкінці строку.
Депозит із високою ставкою не завжди кращий за вклад на один процентний пункт дешевше. Можливість забрати гроші раніше, капіталізація та умови пролонгації іноді впливають на результат сильніше.
На період дії воєнного стану система гарантування банківських вкладів має окремі правила. Законодавство передбачає відшкодування коштів за вкладами в повному розмірі протягом цього періоду та ще трьох місяців після його припинення або скасування для вкладів, на які поширюються гарантії. Станом на 18 листопада 2026 року воєнний стан в Україні продовжує діяти.
Коли валюта може виявитися вигіднішою
Курс долара здатний змінитися швидше, ніж накопичуються банківські проценти. Якщо гривня протягом року девальвує на 15–20%, валютна частина заощаджень може дати більший результат, ніж депозит із чистою дохідністю близько 10–13%.
Проте валюту доцільно оцінювати не тільки як спосіб заробітку. Для багатьох домогосподарств вона виконує функцію страхування майбутніх витрат. Якщо через рік потрібно оплачувати навчання за кордоном, імпортний автомобіль, подорож або товар, ціна якого значною мірою залежить від долара чи євро, тримати всю суму в гривні означає залишити валютний ризик відкритим.
Є три типові ситуації, у яких долар має логічну перевагу:
- заощадження створюються на кілька років, а точна дата використання грошей невідома;
- майбутня витрата прямо або опосередковано прив’язана до іноземної валюти;
- власник грошей насамперед хоче захиститися від різкої девальвації, а не отримувати прогнозований процентний дохід.
Готівкова валюта водночас має власні ризики: крадіжка, пошкодження купюр, складність безпечного зберігання та можливі проблеми з прийманням старих або пошкоджених банкнот.
Для валютної частини заощаджень прибуток не повинен бути єдиним критерієм. Її цінність часто полягає в тому, що майбутня валютна витрата вже не залежить від того, яким буде курс гривні в день покупки.
Депозит і долар на прикладі 100 000 грн
Порівняння стає зрозумілішим, якщо змоделювати кілька варіантів. Для депозиту використано умовну ставку 15% річних, що після ПДФО та військового збору дає 11,55% чистого доходу. Для валюти в таблиці не враховано додатковий спред при зворотному обміні, тому фактичний результат може бути трохи нижчим.
| Сценарій за рік | Орієнтовний результат зі 100 000 грн |
|---|---|
| Депозит 15% до оподаткування | 111 550 грн |
| Долар подорожчав на 5% | близько 105 000 грн |
| Долар подорожчав на 10% | близько 110 000 грн |
| Долар подорожчав на 12% | близько 112 000 грн |
| Долар подорожчав на 15% | близько 115 000 грн |
| Долар подорожчав на 20% | близько 120 000 грн |
Межа в цьому прикладі проходить приблизно біля 11,55%, але на практиці валюті необхідний дещо більший рух через різницю між курсом купівлі та продажу. Якщо долар майже не зміниться, депозит однозначно матиме перевагу. Якщо гривня помітно девальвує, картина змінюється.
Це також пояснює, чому відповідь на питання про заощадження в гривні залежить від горизонту. На три місяці сильний рух валютного курсу вгадати складніше, тоді як депозит уже накопичує проценти. На кількарічному відрізку ризик поступового знецінення гривні стає відчутнішим.
Чому поділ грошей часто практичніший за вибір одного варіанта
Для суми, яка становить значну частину сімейних накопичень, необов’язково ставити все на один сценарій. Частину можна залишити в гривневих інструментах із процентним доходом, іншу перевести у валюту.
Наприклад, 100 000 грн можна умовно розділити на 60 000 грн депозиту і валютний еквівалент 40 000 грн. Якщо гривня залишається відносно стабільною, депозитна частина приносить дохід. Якщо відбувається суттєва девальвація, валютна частина компенсує частину втрати купівельної спроможності.
Співвідношення залежить насамперед від майбутніх витрат. Для людини, якій через пів року потрібні гривні на ремонт, логічною може бути більша гривнева частка. Якщо накопичення формуються для переїзду або покупки за кордоном, валютна частина природно буде більшою.
Що обрати для своїх заощаджень
За стабільного або помірного зростання валютного курсу депозит із нормальною ставкою частіше приносить більше, оскільки долар, що лежить готівкою, не генерує процентів. При різкій девальвації перевага переходить до валюти, причому точку переходу можна порахувати заздалегідь через чисту ставку депозиту.
Для річного депозиту під 15% орієнтир простий: після податків він дає близько 11,55%. Отже, долар має подорожчати приблизно на цю величину плюс компенсувати валютний спред, щоб стати вигіднішим. Якщо головне завдання не максимальний прибуток, а захист накопичень від різних сценаріїв, розподіл коштів між гривнею та валютою зменшує залежність від одного прогнозу.