ОВДП купівля у 2026 році стала для українців значно звичнішим способом зберігати заощадження: станом на 1 вересня портфель державних облігацій у власності фізичних осіб перевищив 163 млрд грн. За дев’ять місяців року через розміщення ОВДП на фінансування державного бюджету спрямували 362,1 млрд грн, із них 130,9 млрд грн залучили через військові облігації, повідомляє vv.com.ua.
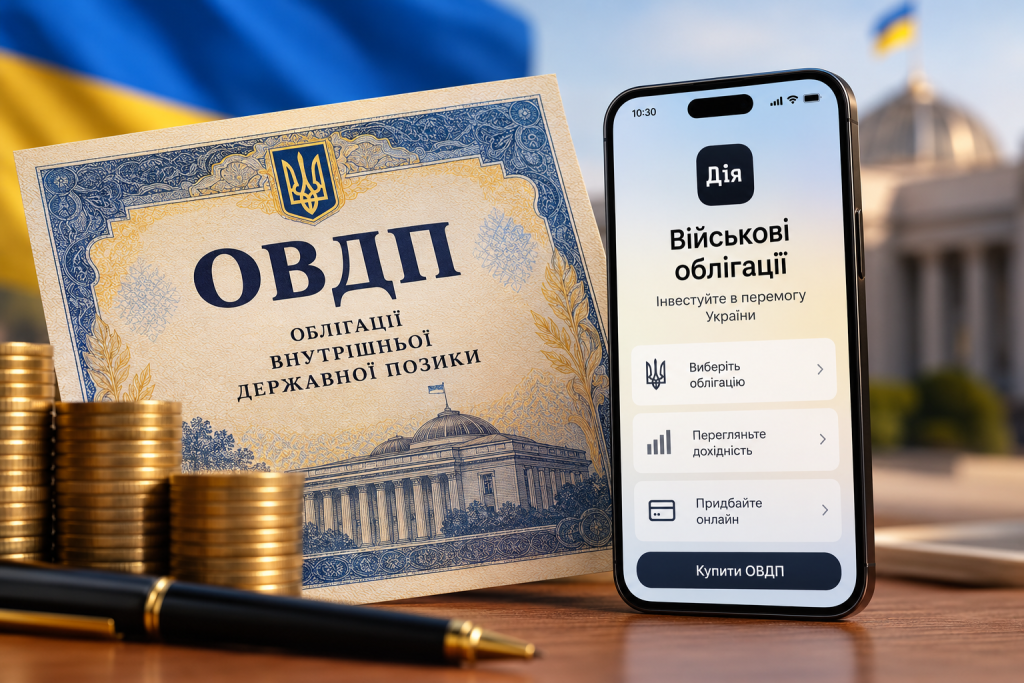
Це не депозит і не акція. Купуючи ОВДП, людина фактично позичає кошти державі на визначений строк, а держава зобов’язується повернути гроші та виплатити передбачений умовами випуску дохід. У 2026 році зробити це можна через банк, брокера або, для доступних випусків військових облігацій, через застосунок «Дія».
Що таке ОВДП простими словами
ОВДП, або облігації внутрішньої державної позики, є борговими цінними паперами, які держава випускає для залучення коштів до бюджету. На ринку вони існують виключно в електронній формі, а номінальна вартість однієї гривневої ОВДП становить 1000 грн. Для валютних випусків номінал становить 1000 доларів США або 1000 євро.
Механізм нескладний. Інвестор купує облігацію за визначеною ціною, володіє нею до погашення або продає раніше на вторинному ринку. У дату погашення держава повертає номінальну вартість, а дохід формується відповідно до конкретних умов випуску.
«Повернення всіх коштів гарантовано державою».
Міністерство фінансів України пояснює саме так принцип державної гарантії за ОВДП.
Водночас слово «гарантовано» не означає, що будь-яка операція з облігацією автоматично принесе однакову суму прибутку. При достроковому продажу ціна на вторинному ринку може відрізнятися від ціни придбання, а посередники можуть стягувати комісії.
Головна перевага ОВДП для приватного інвестора полягає не в складності інструменту, а в тому, що строк, валюта, дохідність і дата повернення коштів відомі заздалегідь.
Які бувають ОВДП у 2026 році
Державні облігації відрізняються не лише назвою. Перед купівлею потрібно подивитися на валюту, строк обігу, спосіб виплати доходу, дату погашення та фактичну ціну придбання.
Мінфін поділяє державні облігації за строком обігу на короткострокові, середньострокові та довгострокові. Короткострокові мають строк до одного року, середньострокові від одного до п’яти років, довгострокові понад п’ять років.
| Параметр | Що означає для інвестора |
|---|---|
| Валюта | Гривня, долар США або євро залежно від випуску |
| Номінал | 1000 грн, 1000 доларів або 1000 євро |
| Строк | Від короткого до кількох років і більше |
| Купон | Періодична виплата доходу, якщо це передбачено випуском |
| Дисконт | Купівля нижче номіналу та погашення за номіналом |
| Погашення | Повернення коштів у визначену умовами випуску дату |
| Вторинний ринок | Можливість продати папір до погашення через професійного учасника |
Не всі ОВДП працюють однаково. За короткостроковими дисконтними паперами інвестор купує облігацію дешевше за номінал, а під час погашення отримує номінальну суму. Для відсоткових облігацій дохід може виплачуватися купонами кожні три або шість місяців залежно від умов конкретного випуску.
У 2026 році доступні також гривневі та валютні державні облігації. Для валютних паперів важливо враховувати не лише заявлену дохідність, а й валюту майбутніх витрат: дохід і погашення здійснюються у валюті номіналу.
ОВДП і військові облігації не зовсім одне й те саме
Військові облігації є різновидом державних ОВДП. Їхня головна відмінність полягає у цільовому використанні залучених коштів: вони спрямовуються на фінансування потреб оборони та підтримку держави в умовах війни.
Назви на кшталт «Сімеїз», «Алупка» чи «Білогірськ» стосуються конкретних випусків військових облігацій. Умови кожного випуску відрізняються. Наприклад, у вересні 2026 року Мінфін повідомив про доступність у «Дії» облігації «Сімеїз» із номінальною дохідністю від 15,18%, вартістю однієї облігації від 1003,3 грн і погашенням 15 вересня 2027 року.
Тому орієнтуватися лише на назву військової облігації не варто. Важливі саме дата погашення, ціна купівлі, номінальна ставка та комісії.
Для інвестора назва випуску є зручною позначкою, але рішення визначають його умови.
Яка дохідність ОВДП у 2026 році
Фіксованої ставки «для всіх ОВДП» не існує. Дохідність визначається умовами конкретного випуску та результатами розміщення, а на вторинному ринку залежить також від ціни, за якою інвестор купує папір.
У першій половині 2026 року середньозважена дохідність розміщених гривневих ОВДП у червні становила 15,05% річних. У липні середньозважений рівень дохідності розміщених паперів становив 15,21%. Це ринкові показники конкретних аукціонів, а не обіцянка однакової прибутковості для кожного майбутнього випуску.
Умови змінюються залежно від строку та ситуації на ринку. Наприклад, у травні 2026 року один із випусків військових ОВДП мав номінальну дохідність 15,85% річних, тоді як у вересні інший випуск, доступний у «Дії», мав ставку від 15,18%.
Тому фраза «ОВДП дають 15%» без уточнення випуску є надто грубим спрощенням.
Найкраща ставка не завжди означає найкращий папір: облігація з вищою дохідністю може вимагати чекати погашення довше, ніж дозволяє особистий фінансовий план.
Перед купівлею доцільно порівнювати щонайменше чотири параметри:
- ціну придбання;
- дату погашення;
- дохідність;
- комісії банку або брокера.
Для актуальної перевірки конкретних випусків Мінфін публікує окрему інформацію про ОВДП, що перебувають в обігу, а НБУ веде довідник державних облігацій із даними про валюту, строки, номінальну дохідність та інші параметри.
Як купити ОВДП в Україні у 2026 році
Для фізичної особи процес значно простіший, ніж може здатися з терміна «цінні папери». Однак рахунок у банку сам по собі не дає права купувати ОВДП напряму на аукціоні Мінфіну. Читайте також, як зміниться ринок нерухомості після цієї зими.
Безпосередньо на первинних аукціонах працюють банки-первинні дилери, а фізична особа може діяти через такого посередника. На вторинному ринку купівля та продаж здійснюються через ліцензованих професійних учасників.
Покрокова схема
- Визначити суму.
Не варто вкладати в довгострокові папери гроші, які можуть знадобитися протягом найближчих місяців. - Обрати валюту.
Для гривневих ОВДП дохід і погашення прив’язані до гривні. Валютні випуски можуть бути доречними для коштів, які планується витрачати в доларах або євро. - Визначити строк.
Якщо гроші потрібні через пів року, папір із погашенням через три роки не відповідає такій меті без урахування ризику дострокового продажу. - Обрати банк або брокера.
Потрібно перевірити не тільки зручність застосунку, а й комісію за купівлю, обслуговування рахунку в цінних паперах, зберігання та продаж. - Відкрити рахунок у цінних паперах.
Для операцій з ОВДП потрібна депозитарна інфраструктура. Мінфін зазначає, що більшість банків-первинних дилерів мають відповідну ліцензію та можуть організувати цей процес. - Подати заявку на купівлю.
Залежно від посередника це робиться через застосунок, інтернет-банкінг або інший канал, передбачений установою. - Перерахувати кошти.
Сума залежить від кількості облігацій та їхньої фактичної ціни. - Отримати підтвердження.
Право власності на папери відображається на рахунку в цінних паперах. - Дочекатися погашення або продати раніше.
Другий варіант можливий через вторинний ринок, але ціна продажу не обов’язково дорівнюватиме ціні купівлі.
Мінфін окремо зазначає, що мінімальний розмір інвестиції може встановлюватися конкретним первинним дилером. На самому аукціоні може бути задоволена заявка навіть на одну облігацію.
Купівля ОВДП через Дію
Для тих, хто не хоче проходити окрему процедуру через брокера, одним із найпростіших варіантів залишаються військові облігації в «Дії». Нові випуски з’являються в застосунку після їх запуску та підключення до сервісу.
У 2026 році через «Дію» були доступні, зокрема, військові облігації «Білогірськ», «Феодосія», «Алупка» та «Сімеїз». Умови в кожного випуску різні, тому перед підтвердженням операції потрібно перевіряти дату погашення та дохідність.
Типова логіка така:
- відкрити розділ військових облігацій;
- вибрати доступний випуск;
- перевірити строк і дохідність;
- визначити кількість паперів;
- вибрати банк або іншого учасника, через якого проводиться операція;
- підтвердити купівлю.
Перевага такого формату не лише у швидкості. Він прибирає частину технічних дій, які новачку доводиться проходити під час класичної роботи з брокером.
Скільки можна заробити на ОВДП
Розрахунок краще робити не від красивого відсотка в рекламі, а від конкретної ціни придбання та дати погашення.
Уявімо спрощений приклад: вкладено 100 000 грн у папери з дохідністю близько 15% річних. За умовами конкретного випуску результат за рік може бути близьким до 15 000 грн доходу, але точний розрахунок залежить від ціни купівлі, строку до погашення, виду виплати та умов конкретної облігації.
Якщо облігація купується не за номіналом, просте множення суми інвестиції на ставку вже не дає точного результату. Саме тому професійні сервіси показують дохідність до погашення, а не лише номінальну ставку.
Окремо потрібно враховувати комісії. Якщо банк бере плату за відкриття або обслуговування рахунку в цінних паперах, проведення операції чи продаж паперів, фактична прибутковість буде нижчою за номінальну.
Чи оподатковуються доходи від ОВДП
Для фізичних осіб це одна з найсуттєвіших переваг інструменту. Мінфін вказує, що процентний дохід та інвестиційний прибуток від державних облігацій не включаються до оподатковуваного доходу. Також із доходу за ОВДП не стягується військовий збір.
Інвестиційний прибуток у цьому контексті розуміється як різниця між доходом від продажу та витратами на придбання державних облігацій.
Це важливо під час порівняння ОВДП із банківським депозитом. Відсоток за депозитом і заявлена дохідність державної облігації не є тотожними показниками: податкове навантаження може змінити суму, яка фактично залишиться інвестору.
Порівнювати потрібно не рекламну ставку, а чистий фінансовий результат після комісій і податків.
Які ризики мають ОВДП
ОВДП вважаються одним із найбільш надійних фінансових інструментів в Україні, але це не означає повну відсутність ризиків. Головний ризик пов’язаний із самим емітентом, тобто державою, а також із необхідністю дочекатися строку погашення для отримання номіналу.
Є й практичні ризики:
- потреба достроково забрати гроші;
- зміна ринкової ціни при продажу до погашення;
- комісії посередника;
- валютний ризик для гривневих інвесторів;
- інфляційний ризик;
- ризик неправильного вибору строку.
Особливість ОВДП полягає в тому, що дохідність до погашення і гарантоване погашення номіналу найкраще працюють тоді, коли інвестор може дочекатися встановленої дати.
Якщо гроші можуть знадобитися завтра, післязавтра або наступного місяця, купувати на них довгострокові ОВДП лише через високу ставку недоцільно. Продаж через вторинний ринок можливий, але результат залежатиме від актуальної ринкової ціни.
Що перевірити перед купівлею
Перед оформленням заявки достатньо пройти короткий чек-лист. Він допомагає уникнути ситуації, коли приваблива цифра дохідності приховує невідповідний строк або додаткові витрати.
- Яка точна дата погашення?
- Яка валюта випуску?
- Скільки коштує одна облігація саме зараз?
- Яка дохідність до погашення, а не лише номінальна ставка?
- Чи передбачені купонні виплати?
- Які комісії бере посередник?
- Чи потрібні ці гроші до дати погашення?
- Чи відповідає випуск фінансовій меті інвестора?
Найпростіший спосіб зменшити ризик помилки для новачка полягає не в пошуку «ідеальної» ОВДП, а в тому, щоб не вкладати в один строк усі доступні заощадження.
ОВДП чи депозит
Ці інструменти часто порівнюють, оскільки обидва дозволяють отримувати дохід від тимчасово вільних грошей. Але механіка різна.
| Критерій | ОВДП | Банківський депозит |
|---|---|---|
| Емітент | Держава | Банк |
| Форма | Цінний папір | Банківський вклад |
| Строк | Визначений умовами випуску | Визначений договором |
| Достроковий вихід | Продаж на вторинному ринку або спеціальні умови випуску | Залежить від договору |
| Дохід | Купон, дисконт або різниця ціни | Відсоток |
| Валюта | Гривня, долар, євро залежно від випуску | Залежить від банку |
| Податковий режим для фізособи | Дохід від державних облігацій не включається до оподатковуваного доходу згідно з роз’ясненням Мінфіну | Залежить від чинного податкового законодавства |
Вибір між ними залежить від мети. Депозит може бути зручнішим для короткострокової фінансової подушки, тоді як ОВДП можуть краще підходити для коштів, які можна не чіпати до конкретної дати.
Типові помилки новачків
Найчастіше проблема виникає не через складність самого інструменту, а через неправильне трактування цифр.
Перша помилка — дивитися тільки на відсоток. Номінальна дохідність не показує повної картини, якщо облігація купується за ціною, відмінною від номіналу.
Друга — вкладати резервні гроші в папери з довгим строком. Якщо через кілька місяців знадобиться готівка, доведеться продавати ОВДП на вторинному ринку.
Третя — ігнорувати комісії. Навіть невелика плата за операції має значення, коли йдеться про невелику суму або короткий строк.
Четверта — плутати військові облігації між собою. Кожна назва означає окремий випуск зі своїми параметрами.
П’ята — порівнювати гривневі та валютні ОВДП лише за відсотковою ставкою. Наприклад, 15% у гривні та 4% у доларах не можна оцінювати без урахування валюти майбутніх витрат.
Що відбувається з ринком ОВДП у 2026 році
Попит фізичних осіб протягом року зростав. На початку вересня портфель ОВДП громадян перевищив 163 млрд грн, оновивши історичний максимум. У липні цей показник становив 159,3 млрд грн, а на початку літа був близьким до 150 млрд грн.
За дев’ять місяців 2026 року держава спрямувала на фінансування бюджету 362,1 млрд грн, отриманих від розміщення ОВДП, у тому числі 55 млрд грн в іноземній валюті. Із військових ОВДП за цей період залучено 130,9 млрд грн.
На жовтень 2026 року Мінфін уже оприлюднив календар розміщення ОВДП та окремий графік операцій з обміну. Тому конкретний випуск краще обирати за актуальними умовами на момент купівлі, а не за ставкою, яку мав папір кілька місяців тому.
Де перевіряти актуальні умови
Інформація про ОВДП швидко змінюється: нові випуски замінюють попередні, змінюються строки та ринкові ціни. Для перевірки перед купівлею достатньо кількох офіційних ресурсів:
- календар аукціонів Міністерства фінансів;
- перелік ОВДП, що перебувають в обігу;
- довідник ОВДП Національного банку України;
- офіційний портал військових облігацій;
- інформація банку або брокера про комісії та умови операції.
Не варто орієнтуватися на старі публікації з конкретною ставкою. У 2026 році різні випуски мали різні параметри, а ринкова дохідність змінювалася залежно від дати та строку.
Підсумок
ОВДП купівля у 2026 році не вимагає від людини професійних знань про фондовий ринок. Потрібно визначити суму, валюту та строк, порівняти конкретні випуски, перевірити комісії й обрати ліцензованого посередника або доступний канал придбання.
Для короткого фінансового плану логічніше дивитися на дату погашення, а не лише на ставку. Для довгострокових заощаджень важливими стають валюта, дохідність до погашення та розподіл коштів між різними строками. У 2026 році вибір ОВДП уже можна робити не лише за принципом «де більший відсоток», а як частину нормального плану управління заощадженнями.