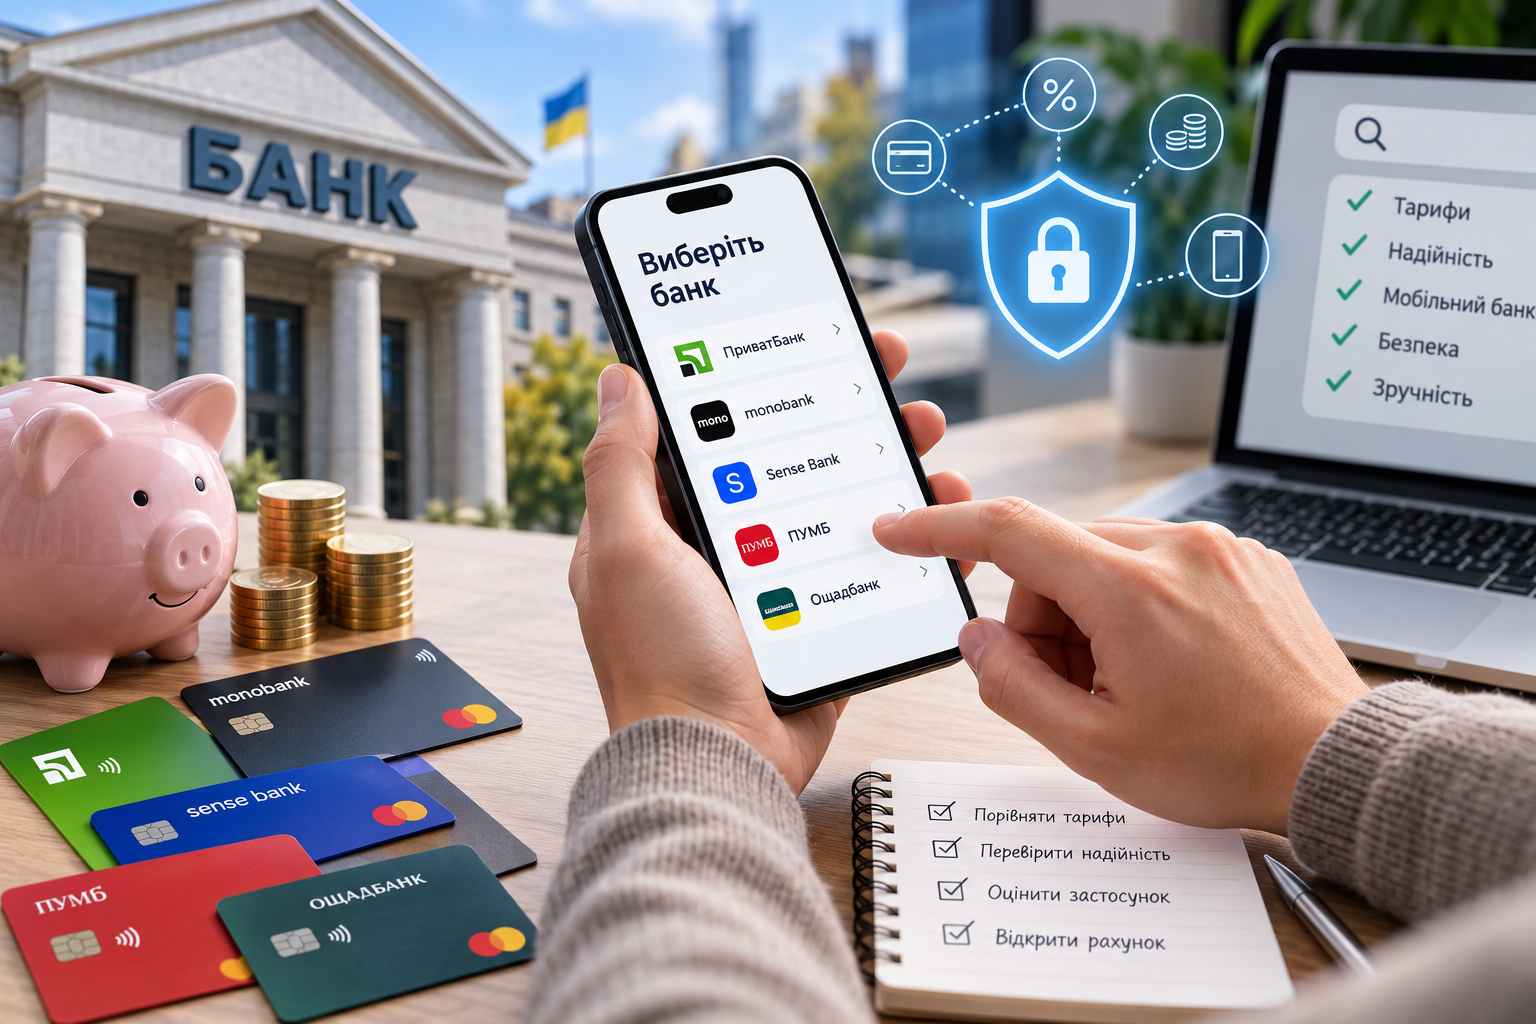
У 2026 році банк для рахунка 2026 варто обирати не за рекламою чи популярністю картки, а за реальними умовами обслуговування. Комісії за перекази, вартість зняття готівки, надійність мобільного застосунку та порядок відновлення доступу до коштів можуть виявитися важливішими за бонуси під час оформлення, повідомляє vv.com.ua.
Один банк може бути зручним для щоденних покупок, інший підійде для отримання зарплати, а третій матиме відповідні умови для підприємницької діяльності. Щоб не переплачувати за послуги, потрібно зіставити власні потреби з тарифами, перевірити офіційний статус установи та оцінити доступні способи обслуговування.
Що потрібно знати перед відкриттям банківського рахунку
Спочатку варто визначити, для чого саме потрібен рахунок. Від цього залежить тип картки, необхідний функціонал і набір послуг, за які доведеться платити.
Для особистих фінансів зазвичай достатньо поточного рахунку з платіжною карткою. Він дає змогу отримувати перекази, оплачувати покупки, користуватися інтернет-банкінгом і розраховуватися в магазинах. Якщо потрібні регулярні заощадження, додатково можна розглянути депозит або накопичувальний продукт, умови якого відрізняються від умов звичайного карткового рахунку.
Підприємцям, фрилансерам і самозайнятим особам потрібно окремо оцінювати можливості рахунку для бізнесу. Тут важливі приймання платежів від клієнтів, вартість вихідних переказів, виписки для бухгалтерського обліку, інтеграції з сервісами та обслуговування зовнішньоекономічних операцій, якщо вони потрібні.
Перед вибором корисно відповісти на чотири запитання:
- Як часто надходитимуть кошти та звідки саме?
- Чи потрібне регулярне зняття готівки?
- Чи плануються міжнародні перекази або розрахунки в іноземній валюті?
- Наскільки важливо мати доступ до фізичного відділення?
Якщо більшість операцій відбувається зі смартфона, велика мережа відділень може бути не перевагою, а зайвою характеристикою, за яку немає сенсу переплачувати.
Який тип рахунку підійде для різних потреб
| Потреба | Що обирати | На що звернути увагу |
|---|---|---|
| Щоденні покупки | Поточний рахунок із карткою | Обслуговування, перекази, зняття готівки |
| Отримання зарплати | Картковий рахунок | Умови зарахування зарплати, комісії, доступ до коштів |
| Особисті заощадження | Накопичувальний рахунок або депозит | Процентна ставка, строк, умови дострокового зняття |
| Робота ФОП | Підприємницький рахунок | Платежі, виписки, вартість обслуговування |
| Часті поїздки за кордон | Рахунок із валютними можливостями | Конвертація, комісії за операції, умови використання картки |
Відкриття кількох рахунків у різних установах теж може бути практичним рішенням. Наприклад, один рахунок можна використовувати для щоденних платежів, а інший для резервних коштів. Проте потрібно врахувати плату за обслуговування кожного продукту.
Як перевірити надійність банку у 2026 році
Привабливий дизайн застосунку та вигідні тарифи не замінюють перевірки фінансової установи. Перед відкриттям рахунку слід переконатися, що банк має чинну банківську ліцензію, а його статус можна перевірити в офіційних реєстрах Національного банку України.
Для цього можна скористатися довідником банків НБУ. Він містить відомості про банківські установи та допомагає перевірити їхній офіційний статус. Додатково можна з’ясувати, чи належить банк до системно важливих установ, хоча сам цей статус не є гарантією того, що конкретний продукт буде найвигіднішим.
Не менш важливо перевірити участь банку у Фонді гарантування вкладів фізичних осіб. Порядок відшкодування залежить від чинного законодавства, категорії вкладника, виду коштів і конкретних обставин. Для окремих категорій рахунків або коштів можуть діяти спеціальні правила.
Під час оцінювання надійності банку варто звернути увагу на такі критерії:
- наявність чинної ліцензії та офіційної інформації про установу;
- участь у системі гарантування вкладів, якщо на відповідні кошти поширюються гарантії;
- доступність офіційної підтримки та зрозумілі процедури розгляду скарг;
- повідомлення регулятора про суттєві обмеження або заходи впливу;
- можливість відновити доступ до рахунку в разі втрати смартфона чи картки.
Надійність банку визначається не лише його розміром або впізнаваністю. Потрібно перевіряти юридичний статус установи, умови захисту коштів і практичні можливості отримати допомогу, коли виникає проблема.
Окремий критерій у 2026 році — стійкість цифрових сервісів. Якщо картка використовується щодня, тимчасова недоступність застосунку може ускладнити перекази й оплату рахунків. Перед оформленням корисно з’ясувати, чи доступні інші канали обслуговування, як повідомити про шахрайську операцію та чи можна швидко заблокувати картку.
Чому банк може заблокувати рахунок
Банківський контроль операцій потрібен для протидії шахрайству, відмиванню коштів та іншим незаконним діям. Незвичні перекази, невідповідність операцій звичному фінансовому профілю або відсутність документів, що пояснюють походження коштів, можуть стати приводом для додаткової перевірки.
Докладніше про це йдеться в матеріалі про блокування банками підозрілих клієнтів і причини обмеження операцій.
Щоб зменшити ризик непорозумінь, потрібно зберігати документи, які підтверджують походження значних надходжень, призначення переказів і характер господарських операцій. Якщо банк запросив додаткову інформацію, краще відповідати через офіційні канали та надавати документи, які стосуються конкретного запиту.
Наявність рахунку не означає, що будь-яка операція автоматично проходитиме без додаткових перевірок. Прозора історія надходжень і зрозуміле призначення платежів допомагають пояснити фінансові операції.
Як порівняти банківські тарифи та не переплачувати
Порівнювати банки лише за ціною випуску картки недостатньо. Іноді оформлення безплатне, але регулярні операції коштують дорожче, ніж у конкурентів. В іншому випадку щомісячна плата може компенсуватися безоплатними переказами або зняттям готівки в межах установленого ліміту.
Для коректного порівняння потрібно дивитися на повну вартість обслуговування протягом місяця.
| Послуга | Що перевірити в тарифах |
|---|---|
| Випуск картки | Вартість оформлення та перевипуску |
| Обслуговування рахунку | Щомісячна плата й умови її скасування |
| Перекази на картки | Комісія, ліміти, винятки для власних рахунків |
| Зняття готівки | Тариф у банкоматах свого та інших банків |
| Платежі в іноземній валюті | Конвертація, курс і додаткові збори |
| Перекази за кордон | Комісія відправника та можливі витрати посередників |
| Довідки й виписки | Плата за паперові документи та додаткові послуги |
Наприклад, якщо людина щомісяця отримує зарплату, оплачує комунальні послуги, робить кілька переказів і знімає готівку, саме ці операції мають визначати вибір. Пільгові умови, якими вона не користуватиметься, не повинні впливати на оцінку.
Розрахунок можна зробити самостійно. До щомісячних витрат додають плату за обслуговування, комісії за перекази, зняття готівки та конвертацію. Потім отриману суму множать на 12, щоб побачити приблизні витрати за рік.
Різниця навіть у 50 грн щомісяця становить 600 грн на рік. Якщо додатково оплачувати кілька переказів і зняття готівки, фактична переплата буде більшою.
Тарифи необхідно читати повністю, а не лише рекламну сторінку продукту. Окремі операції можуть мати обмеження за сумою, кількістю або способом проведення. Перед відкриттям рахунку варто зберегти посилання на актуальні умови та перевірити дату їхньої дії.
Які українські банки варто порівняти
В Україні є банки з різними моделями обслуговування: від переважно цифрових сервісів до установ із широкою мережею відділень. Замість пошуку одного універсального переможця доцільно сформувати короткий список із двох-трьох банків і порівняти однакові параметри.
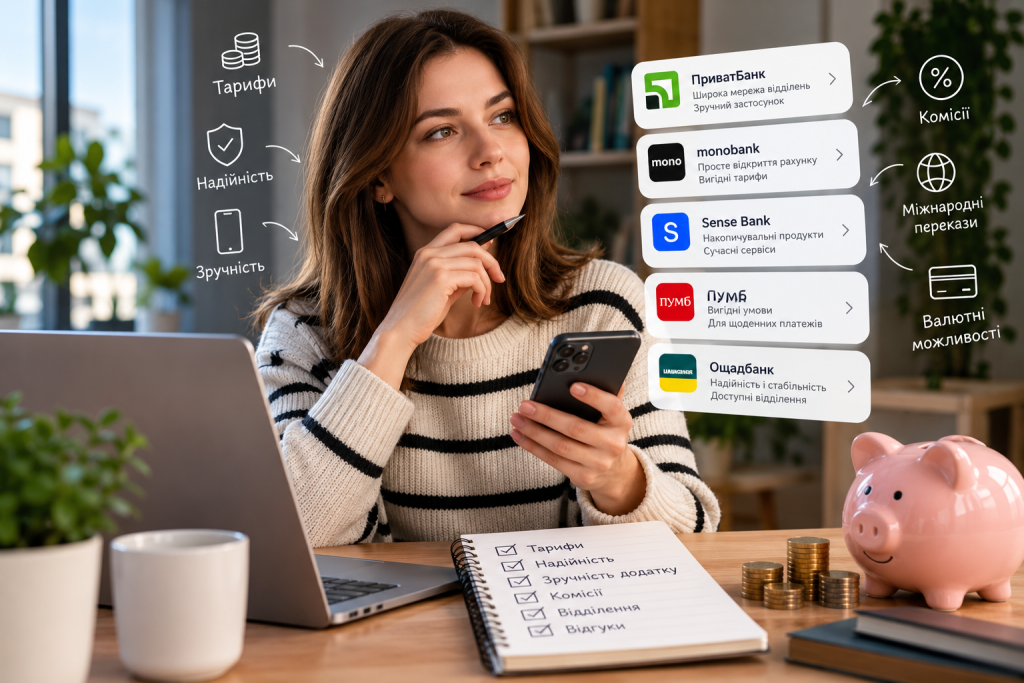
Серед варіантів для початкового порівняння можна розглянути ПриватБанк, monobank, Sense Bank, ПУМБ та Ощадбанк. Це не рейтинг за надійністю або вигідністю: остаточний вибір залежить від актуальних тарифів, потрібних функцій та умов конкретного продукту.
| Банк | Що оцінити під час вибору |
|---|---|
| ПриватБанк | Потребу у відділеннях, банкоматах, цифрових сервісах і доступних способах обслуговування |
| monobank | Функціональність мобільного банкінгу, тарифи картки, готівкові операції та канали підтримки |
| Sense Bank | Умови карткових продуктів, заощаджень, переказів і обслуговування |
| ПУМБ | Вартість щоденних операцій, можливості дистанційного обслуговування та додаткові послуги |
| Ощадбанк | Доступність відділень, банкоматів, касових операцій і дистанційних сервісів |
Конкретні тарифи та доступність функцій можуть відрізнятися залежно від картки й типу рахунку. Тому порівняння назв банків без зіставлення однакових продуктів не дає достатньої інформації для рішення.
Якщо основна мета полягає в отриманні зарплати та оплаті покупок, варто почати з карток для фізичних осіб. Якщо потрібен рахунок для підприємницької діяльності, слід порівнювати саме тарифи для ФОП, а не умови звичайних дебетових карток.
Як обрати банк для заощаджень
Рахунок для повсякденних платежів і продукт для накопичення коштів виконують різні завдання. У першому випадку важливі швидкий доступ до грошей і невисока вартість операцій. У другому потрібно порівнювати дохідність, умови поповнення, можливість дострокового зняття та порядок нарахування відсотків.
Дані про зміни на депозитному ринку допомагають зрозуміти загальну поведінку вкладників, але не замінюють перевірки умов конкретного продукту. Наприклад, у матеріалі про зростання депозитів українців і банки, які наростили обсяги вкладів розглядається динаміка депозитного ринку.
Під час вибору накопичувального продукту варто перевірити:
- процентну ставку та спосіб нарахування відсотків;
- можливість поповнення рахунку;
- умови часткового або дострокового зняття;
- строк розміщення коштів;
- правила автоматичного продовження депозиту;
- застосовні гарантії та обмеження.
Не завжди найвища рекламована ставка забезпечує найкращий результат. Якщо дострокове зняття призводить до втрати нарахованих відсотків, такий продукт може не підійти для резервних коштів, які можуть знадобитися в будь-який момент.
Для фінансової стійкості також важливо враховувати витрати домогосподарства, рівень доходів і запас коштів на непередбачені ситуації. У матеріалі про міжнародний поріг крайньої бідності та його значення розглянуто ширший економічний контекст. Показники бідності не визначають вибір конкретного банку, але нагадують про важливість співвідношення доходів і необхідних витрат під час планування особистого бюджету.
Заощадження мають відповідати фінансовій меті. Гроші на щоденні витрати повинні залишатися доступними, тоді як кошти, які не знадобляться найближчим часом, можна розглядати для розміщення на відповідних накопичувальних умовах.
Мобільний банкінг і захист грошей
Застосунок банку став одним із головних каналів доступу до рахунку. Проте кількість функцій не завжди свідчить про зручність. Важливіше, щоб основні операції виконувалися без зайвих кроків, а налаштування безпеки були зрозумілими.
Перед відкриттям рахунку потрібно перевірити, чи можна самостійно змінювати ліміти, блокувати картку, переглядати виписки, отримувати сповіщення та звертатися до підтримки. Для регулярних платежів корисні шаблони, автоматичні списання й можливість керувати кількома рахунками в одному інтерфейсі.
Безпека залежить не тільки від банку, а й від поведінки власника рахунку. Навіть сучасний застосунок не захистить від передавання коду підтвердження шахраям або встановлення шкідливої програми на телефон.
Основні правила цифрової безпеки:
- Установлювати застосунок лише з офіційного магазину та перевіряти його розробника.
- Використовувати надійний пароль або біометричне підтвердження входу.
- Не повідомляти стороннім PIN-коди, одноразові паролі та дані для входу.
- Увімкнути сповіщення про операції та встановити доречні ліміти.
- У разі втрати телефона або картки негайно скористатися офіційним каналом блокування.
Якщо для розв’язання проблеми з рахунком потрібно телефонувати до банку, номер слід брати з офіційного сайту або застосунку, а не з повідомлення невідомого відправника.
Для додаткової зручності може знадобитися BankID НБУ. Це система дистанційної ідентифікації, яка допомагає отримувати електронні послуги за допомогою даних, переданих через банк, у якому відкрито рахунок. Наявність такої можливості варто перевірити, якщо рахунок планується використовувати для взаємодії з державними або іншими онлайн-сервісами.
Як відкрити банківський рахунок у 2026 році
У більшості випадків рахунок можна відкрити дистанційно, якщо банк підтримує онлайн-оформлення для відповідної категорії клієнтів. Іншим варіантом залишається відвідування відділення, де працівник допоможе пройти ідентифікацію та оформити документи.
Послідовність дій залежить від банку, але загальний алгоритм зазвичай має такий вигляд.
- Визначити потребу. Обрати рахунок для повсякденних витрат, отримання зарплати, заощаджень або підприємницької діяльності.
- Відібрати кілька банків. Перевірити ліцензію, доступні послуги, тарифи та канали підтримки.
- Порівняти повну вартість. Врахувати регулярну плату, перекази, зняття готівки й додаткові комісії.
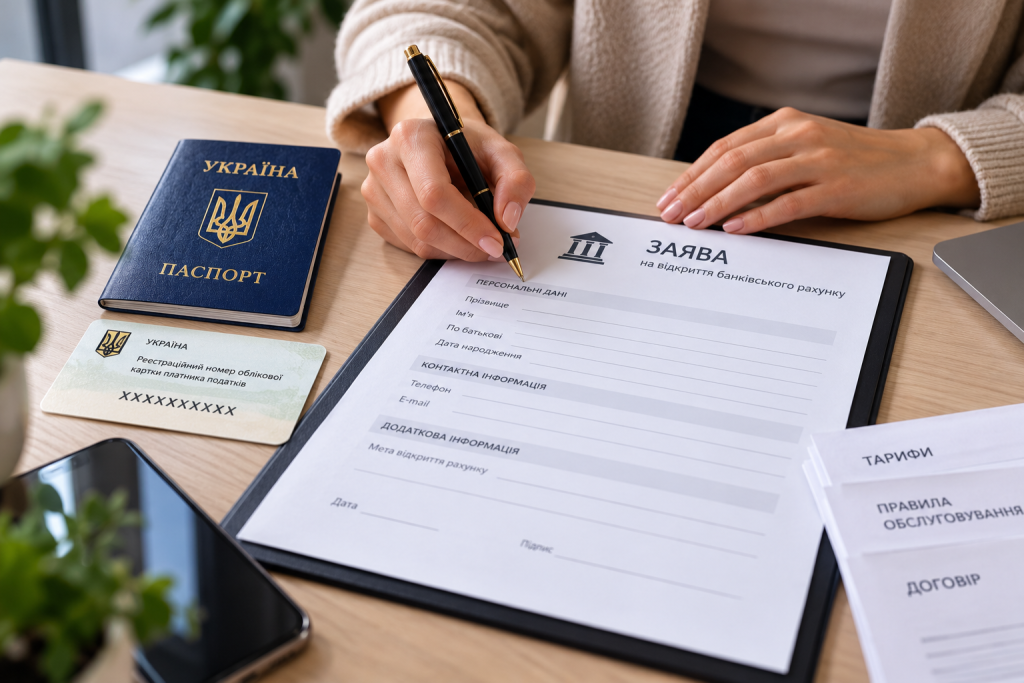
- Підготувати документи. Зазвичай потрібні паспорт або інший прийнятний документ, що посвідчує особу, та РНОКПП, якщо він необхідний для оформлення.
- Пройти ідентифікацію. Залежно від процедури банк може запропонувати відеоперевірку, BankID НБУ або особисте відвідування відділення.
- Ознайомитися з договором. Перевірити тарифи, порядок закриття рахунку, обмеження й умови використання картки.
- Активувати картку. Виконати інструкції банку, установити захисні налаштування та перевірити доступ до застосунку.
- Перевірити перші операції. Переконатися, що надходження, платежі й перекази працюють відповідно до очікувань.
Під час оформлення не потрібно поспішати погоджуватися на всі додаткові продукти. Страхування, кредитний ліміт, платні пакети послуг і додаткові картки варто підключати лише тоді, коли зрозумілі їхня вартість та практична користь.
Типові помилки під час вибору банку
Навіть після порівняння кількох пропозицій легко зосередитися на другорядних характеристиках. Щоб цього не сталося, корисно заздалегідь визначити, які умови є обов’язковими, а які лише бажаними.
Найпоширеніші помилки такі:
- Орієнтація лише на безплатну картку. Відсутність плати за випуск не означає безплатного обслуговування всіх операцій.
- Ігнорування комісій. Перекази, конвертація та зняття готівки можуть створювати регулярні витрати.
- Вибір за рекламною пропозицією. Тимчасова винагорода не компенсує невигідні умови на тривалому проміжку часу.
- Відсутність резервного доступу. Якщо застосунок недоступний, потрібно знати, як зв’язатися з банком та отримати допомогу.
- Непрочитаний договір. Умови можуть містити ліміти, винятки й правила припинення обслуговування.
- Надмірна концентрація коштів на одному рахунку. Розподіл грошей між рахунками може бути корисним для організації бюджету, але слід враховувати гарантії, умови обслуговування та можливі обмеження доступу.
Ще одна помилка полягає в тому, що після відкриття рахунку його тарифи більше не перевіряють. Якщо банк змінює умови, вартість звичних операцій також може змінитися. Тому повідомлення про оновлення тарифів і договорів не варто ігнорувати.
Хороший банківський рахунок не обов’язково має найбільше функцій. Він має виконувати потрібні завдання за зрозумілою ціною, без зайвих складнощів і з доступною підтримкою.
Чек-лист перед остаточним рішенням
Перед поданням заявки варто пройти коротку перевірку. Вона допоможе відсіяти пропозиції, які здаються привабливими, але не відповідають реальним потребам.
- Банк має чинну ліцензію.
- Перевірено участь у системі гарантування вкладів і застосовні гарантії.
- Відомі щомісячна плата та комісії за основні операції.
- Мобільний застосунок підтримує потрібні функції.
- Є зрозумілий спосіб заблокувати картку та відновити доступ.
- Умови переказів і зняття готівки відповідають звичному сценарію використання.
- Договір і правила закриття рахунку не містять незрозумілих умов.
- Додаткові послуги підключаються лише за потреби.
Окремо потрібно оцінити доступність банку за місцем проживання або роботи, якщо важливі касові операції, внесення готівки чи консультації у відділенні. Для людини, яка часто подорожує або тривалий час перебуває за кордоном, важливішими можуть бути дистанційна підтримка, валютні операції та можливість відновлення доступу без особистого візиту.
Часті запитання про вибір банку
Який банк найкращий для відкриття рахунку у 2026 році?
Універсального переможця немає. Для одного клієнта пріоритетом будуть цифрові послуги та недорогі перекази, для іншого важливі відділення, а для підприємця вирішальними стануть тарифи на обслуговування бізнесу. Порівнювати потрібно конкретні продукти за однаковими критеріями.
Чи можна відкрити банківський рахунок онлайн?
Так, якщо банк пропонує дистанційне оформлення для відповідного клієнта. Зазвичай потрібно пройти ідентифікацію, надати необхідні дані та прийняти умови договору. В окремих випадках банк може запросити додаткові документи або особистий візит.
Чи варто відкривати рахунки у двох банках?
Це може бути зручно, якщо один рахунок використовується для щоденних платежів, а інший для резерву або заощаджень. Водночас потрібно перевірити вартість обслуговування обох рахунків і правила гарантування коштів.
Як зрозуміти, що банківська картка справді безплатна?
Необхідно перевірити не тільки вартість випуску, а й регулярну плату за обслуговування, тарифи на перекази, зняття готівки та інші операції. Додатково слід з’ясувати, чи залежить безплатність від виконання певних умов.
Чи безпечно зберігати всі гроші на картці?
Поточний рахунок зручний для платежів, але великі суми, призначені для заощаджень, доцільно оцінювати окремо. Вибір між поточним рахунком, накопичувальним продуктом і депозитом залежить від потреби в доступі до грошей, процентних умов та застосовних гарантій.
Де перевірити банк перед відкриттям рахунку?
Почати варто з офіційного довідника банків Національного банку України. Для перевірки умов гарантування коштів потрібно користуватися офіційними матеріалами Фонду гарантування вкладів фізичних осіб.
Вибір банку у 2026 році доцільно починати з власних потреб, а завершувати порівнянням тарифів і перевіркою офіційного статусу установи. Найкращим буде не той банк, який пропонує найбільше рекламних переваг, а той, чиї умови відповідають звичним фінансовим операціям, бюджету та вимогам до безпеки.